
على مدى العقد الماضي، تطورت مبادرة الحزام والطريق لتصبح محركًا محوريًا للترابط العالمي والاستثمار في البنية التحتية. ومع تسارع وتيرة المشاريع العابرة للقارات في مجالات النقل والطاقة والتنمية الحضرية، تشهد مواد البناء - وهي مادة أساسية لا غنى عنها - إعادة تشكيل جذرية لقطاع البناء العالمي وسلاسل القيمة الصناعية المرتبطة به، بل وتُسهم في ذلك. تتناول هذه المقالة المشهد الجديد، والتحديات الناشئة، والفرص المتاحة أمام صناعة الرمل ومواد البناء في سياق مبادرة الحزام والطريق.

الخلفية الاقتصادية لموجة البنية التحتية العالمية والطلب على مواد الرمل والحصى
التأثير العالمي لمبادرة الحزام والطريق
منذ إطلاقها في عام 2013، توسعت مبادرة الحزام والطريق لتشمل أكثر من 150 دولة ومنظمة دولية في آسيا وأوروبا وأفريقيا والشرق الأوسط ، لتصبح منصة رئيسية للتعاون الاقتصادي العالمي وربط البنية التحتية.
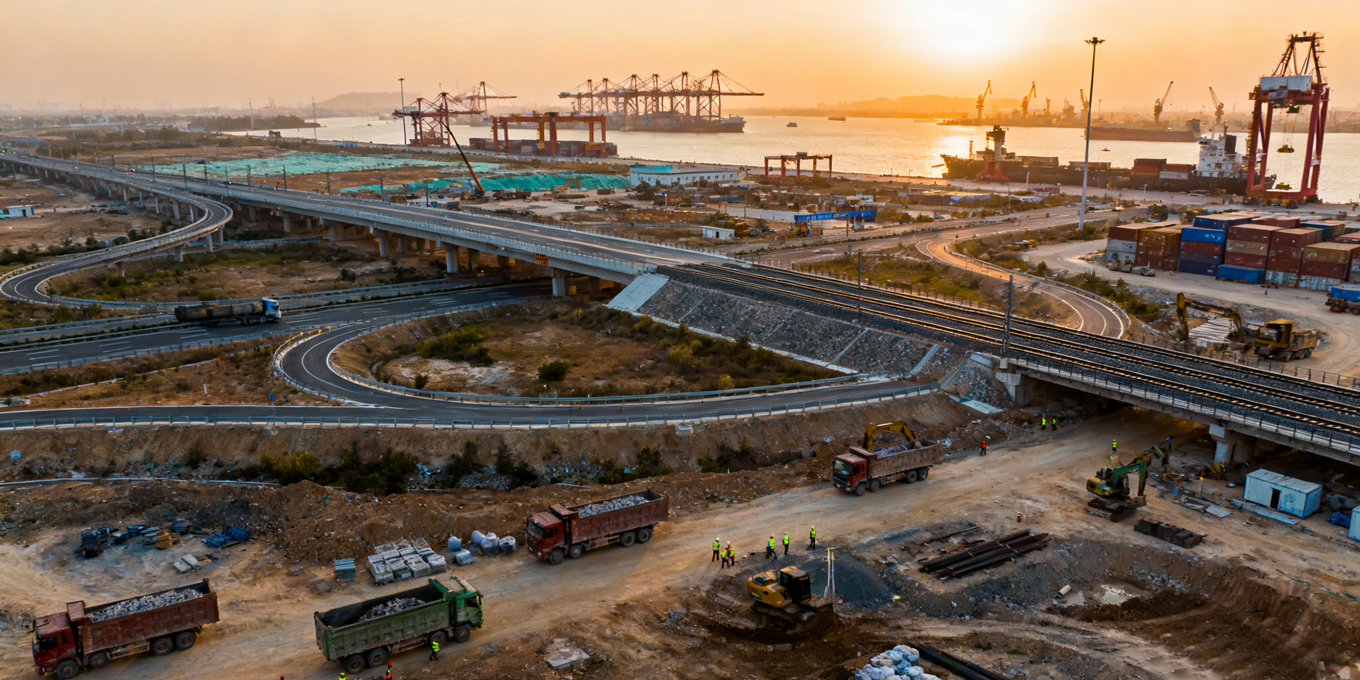
في هذا المسار، خلق بناء البنية التحتية طلبًا واضحًا وغير مرن على مواد البناء. وباعتبارها المادة الأساسية للطرق السريعة والسكك الحديدية والموانئ والمجمعات الحضرية الكبرى، تُعدّ مواد البناء من المستفيدين المباشرين من الارتفاع السريع في استثمارات البنية التحتية العالمية.
الهيكل الأساسي لسوق الكتل العالمية
تُعدّ الركام أكبر مواد البناء حجماً وأكثرها استهلاكاً في العالم. ووفقاً لبرنامج الأمم المتحدة للبيئة، يبلغ الإنتاج العالمي من الركام حوالي 44 مليار طن ، ومن أبرز المنتجين والمستهلكين الصين والولايات المتحدة والهند وتركيا وغيرها. ومع ذلك، لا تزال صناعة إنتاج الرمل والركام محلية إلى حد كبير، إذ يُلبّي أكثر من 90% من المعروض الأسواق المحلية، بينما لا تتجاوز التجارة عبر الحدود 5%. ويعود ذلك إلى عدة خصائص مميزة لهذا القطاع:
- خصوصية جغرافية قوية:الموارد موزعة على نطاق واسع ويتم استخراجها واستهلاكها محليًا عادةً.
- سلاسل التوريد المحلية:إن ارتفاع تكاليف النقل يعيق التوزيع على المدى الطويل.
- حساسية عالية لطلب البنية التحتية:إن الدورات الاقتصادية والاستثمار في البنية التحتية تؤثر بشكل مباشر على تقلبات الصناعة.
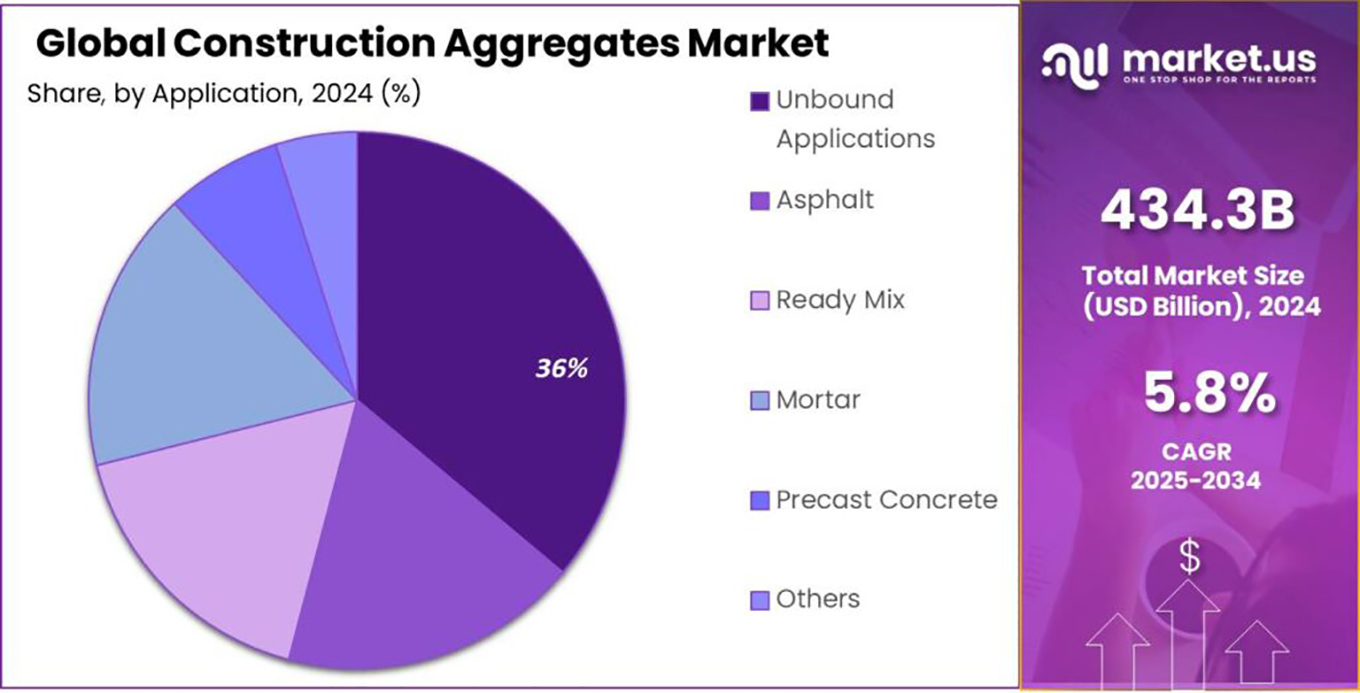
خصائص السوق وإمكانات الطلب على المواد الخام في مناطق الحزام والطريق الرئيسية
يمتدّ الحزام والطريق عبر دول ومناطق ذات مراحل نموّ متباينة، وموارد طبيعية، وبيئات سياساتية متنوعة، مما يُنتج سوقًا غير متجانسة للمنتجات التجميعية. وفيما يلي أبرز الملامح الإقليمية:
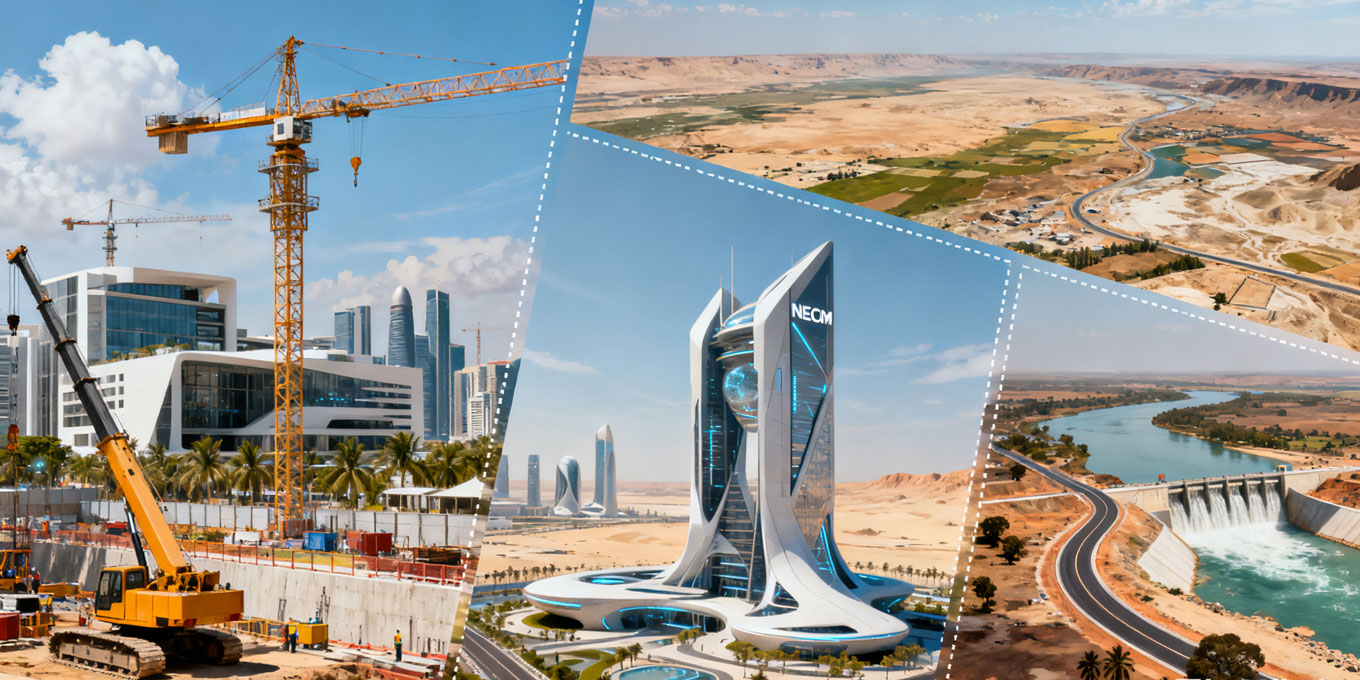
جنوب شرق آسيا: تخطيط مكثف واستثمار قوي
- أندونيسيا:تضع خطة التنمية الوطنية طويلة الأجل 2025-2045 البنية التحتية كركيزة أساسية، مع استثمارات غير مسبوقة على مدى العقدين المقبلين.
- فيتنام:تستهدف خطة شبكة البنية التحتية للنقل 2021-2030 إنشاء 5,000 كيلومتر من الطرق السريعة الجديدة وموانئ محورية دولية متعددة.
- الفلبين:تستمر المشاريع اللاحقة في إطار برنامج "البناء، البناء، البناء" في التسارع، مع استدامة الاستثمار في البنية التحتية للنمو السنوي بما يتجاوز 7%.
تسارعت وتيرة التحضر في إندونيسيا وفيتنام وماليزيا والفلبين، مما عزز الإنفاق القوي على البنية التحتية. ومع ذلك، تتزايد التوترات بين استخراج الموارد وحماية البيئة. تدفع القيود المفروضة على تعدين الرمال الساحلية والنهرية هذا القطاع نحو استخراج أكثر مراعاةً للبيئة وزيادة الاعتماد على الرمال المصنعة.
آسيا الوسطى: غنية بالموارد، والقدرة على التطوير
تمتلك كازاخستان وأوزبكستان موارد وفيرة من الركام على امتداد مساحات شاسعة، لكن قدراتهما في مجال المعالجة والمعدات ضعيفة نسبياً. ويساهم إنشاء ممرات النقل ومشاريع نقل الطاقة في آسيا الوسطى في توسيع الأسواق المحلية. وتُعد تدفقات رؤوس الأموال الأجنبية والتكنولوجيا الدولية أساسية لتحديث الصناعة.
الشرق الأوسط: رؤى طموحة ومشاريع ضخمة مُجهّزة مسبقًا
- المملكة العربية السعودية:في إطار رؤية 2030، من المتوقع أن تتجاوز المشاريع العملاقة مثل مشروع نيوم وتطوير البحر الأحمر تريليون دولار أمريكي من حيث الاستثمارات الإجمالية.
- الامارات العربيه المتحده:تهدف الخطة الحضرية الكبرى لدبي 2040 إلى مضاعفة المساحة الحضرية للمدينة، مما يعني حجمًا كبيرًا من المباني الجديدة.
لا يزال الطلب على مواد البناء مرتفعًا. وتساهم المتطلبات الصارمة لجودة المواد الخام والمعايير البيئية في انتشار استخدام ممارسات التعدين الأخضر والمعدات الذكية.
أفريقيا: فجوة كبيرة، وارتفاع ملحوظ
- احتياجات التمويل:وفقا للبنك الأفريقي للتنمية، فإن أفريقيا تواجه فجوة تمويلية سنوية للبنية الأساسية تتراوح بين 130 و170 مليار دولار أمريكي لتلبية متطلبات التنمية الأساسية.
- التركيز على الطلب:تشكل شبكات النقل (الطرق والسكك الحديدية) والبنية التحتية للطاقة والمياه (السدود والشبكات) أكثر من 60% من استهلاك المواد الخام.
تواجه دول مثل كينيا وإثيوبيا ونيجيريا نقصاً حاداً في البنية التحتية. وينمو الاستثمار في الطرق والسكك الحديدية والموانئ بنسبة تقارب 13%، مما يؤكد وجود إمكانات سوقية كبيرة لمواد البناء. وتحفز معوقات الخدمات اللوجستية ومحدودية القدرة على التوريد المحلي الشراكات بين الدول الأجنبية والمحلية، وتطوير سلاسل التوريد.
جنوب آسيا: كثافة سكانية عالية واحتكاكات في سلسلة التوريد
تتميز الهند وبنغلاديش وباكستان بكثافة سكانية عالية، وتوسع حضري سريع، وطلب قوي على البنية التحتية. وبلغ الطلب على مواد البناء في الهند 640 مليون طن في عام 2023، بزيادة قدرها 8% على أساس سنوي. ومع ذلك، لا يزال عدم استقرار السياسات وعدم كفاءة سلاسل التوريد يعيقان نمو القطاع.
إعادة تشكيل سلسلة توريد المواد الخام العالمية ونماذج التعاون الإقليمي الناشئة
قيود سلاسل التوريد التقليدية: معضلة "النطاق القصير" واختلالات التوازن العالمية
قبل مبادرة الحزام والطريق، كانت سلسلة توريد المواد الخام العالمية تتميز بالتوطين الشديد:
قيود نصف قطر النقل
تُعدّ المواد الخام سلعًا عالية الكثافة ومنخفضة القيمة؛ ويمكن أن تُشكّل تكاليف النقل البري أكثر من 40% من تكلفة التسليم. ونتيجةً لذلك، تتم أكثر من 90% من المعاملات ضمن نطاق 150 كيلومترًا تقريبًا من المحجر، وتُمثّل التجارة عبر الحدود أقل من 1% من الإنتاج العالمي.
انقطاعات العرض والطلب الإقليمية
وكثيراً ما تواجه الأسواق الناشئة في جنوب شرق آسيا وأفريقيا "طلباً دون عرض" بسبب تأخر تطوير المناجم المحلية، في حين تعتمد أجزاء من آسيا الوسطى والشرق الأوسط، على الرغم من ثرائها بالموارد، على واردات الرمال المصنعة عالية الجودة بسبب الفجوات في تكنولوجيا المعالجة.
وقد كشف هذا النموذج القديم، الذي يعتمد في المقام الأول على الاكتفاء الذاتي المحلي مع الحد الأدنى من التدفقات عبر الحدود، عن اختناقات متزايدة في الكفاءة في ظل الارتفاع الكبير في الطلب على البنية الأساسية على نطاق واسع نتيجة لمبادرة الحزام والطريق.
تحول سلسلة التوريد بقيادة مبادرة الحزام والطريق: ثلاثة نماذج للابتكار

شبكات الإمداد الإقليمية
بالاستفادة من القرب الجغرافي وتكامل الموارد، تعمل اقتصادات مبادرة الحزام والطريق على بناء تجمعات إقليمية تُعرف باسم "مجموعات الإمداد". ومن الأمثلة على ذلك تركيا التي تُزود منطقة البلقان، وكازاخستان التي تُخدم أسواق آسيا الوسطى المجاورة. تُساعد هذه الشبكات، المدعومة بالتقارب الجغرافي، والموارد المتكاملة، وتنسيق السياسات، على استقرار الإمدادات داخل المنطقة وتخفيف الضغط على كل دولة.
الاستثمار عبر الحدود والتنمية المشتركة
تُحفّز مبادرة الحزام والطريق رأس المال والتكنولوجيا العالميين على التقارب في قطاع الركام على طول الطريق، مُشكّلةً ثلاثة نماذج تعاون نموذجية: المشاركة الأجنبية في تطوير المحاجر المحلية، والتعاون الشامل في سلسلة القيمة، والمشاريع المشتركة المحلية-الأجنبية. تُعالج هذه الشراكات فجوات التمويل والتكنولوجيا في الدول الغنية بالموارد، مع فتح أسواق إضافية للمستثمرين. تُشير ديلويت (2023) إلى أن مشاريع الركام العابرة للحدود على طول مبادرة الحزام والطريق تُحقق عوائد أعلى بنسبة 2-3% في المتوسط من القطاعات التقليدية.
سلاسل التوريد المرتكزة على المشاريع
بالنسبة للمشاريع الضخمة العابرة للحدود، والسكك الحديدية، والموانئ، والمتنزهات الصناعية، تقوم البلدان بتجربة "سلاسل التوريد المخصصة للمشاريع"، ودمج إمدادات المواد الخام في إدارة دورة حياة المشروع الكاملة لتعزيز الكفاءة والضمان.
التعاون عبر الحدود واتجاهات الاستثمار
تدفقات رأس المال الأجنبي
ويعمل المستثمرون من الصين وتركيا والخليج وأوروبا على تسريع عمليات النشر في بلدان مبادرة الحزام والطريق، من خلال الاستثمار المباشر في المحاجر ومصانع المعالجة أو تجميع الموارد من خلال شراكات قائمة على المشاريع.
تكامل EPC وBOT
تعتمد برامج البنية التحتية الكبيرة بشكل متزايد على نموذجي الهندسة والمشتريات والبناء (EPC) والبناء والتشغيل والنقل (BOT). ومن المقرر توفير توريد الركام ضمن حلول متكاملة، مما يتيح الشراء المركزي والتسليم الفعال.
شراكات التكنولوجيا والمعدات
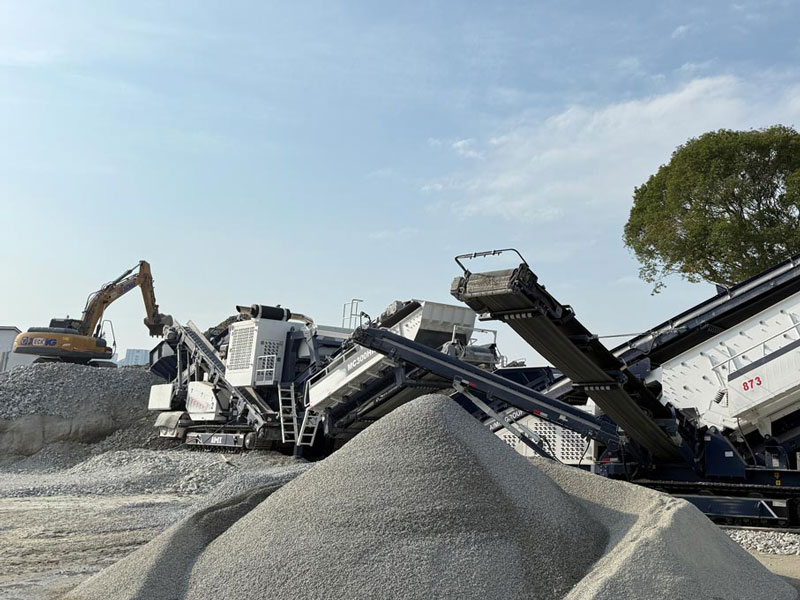
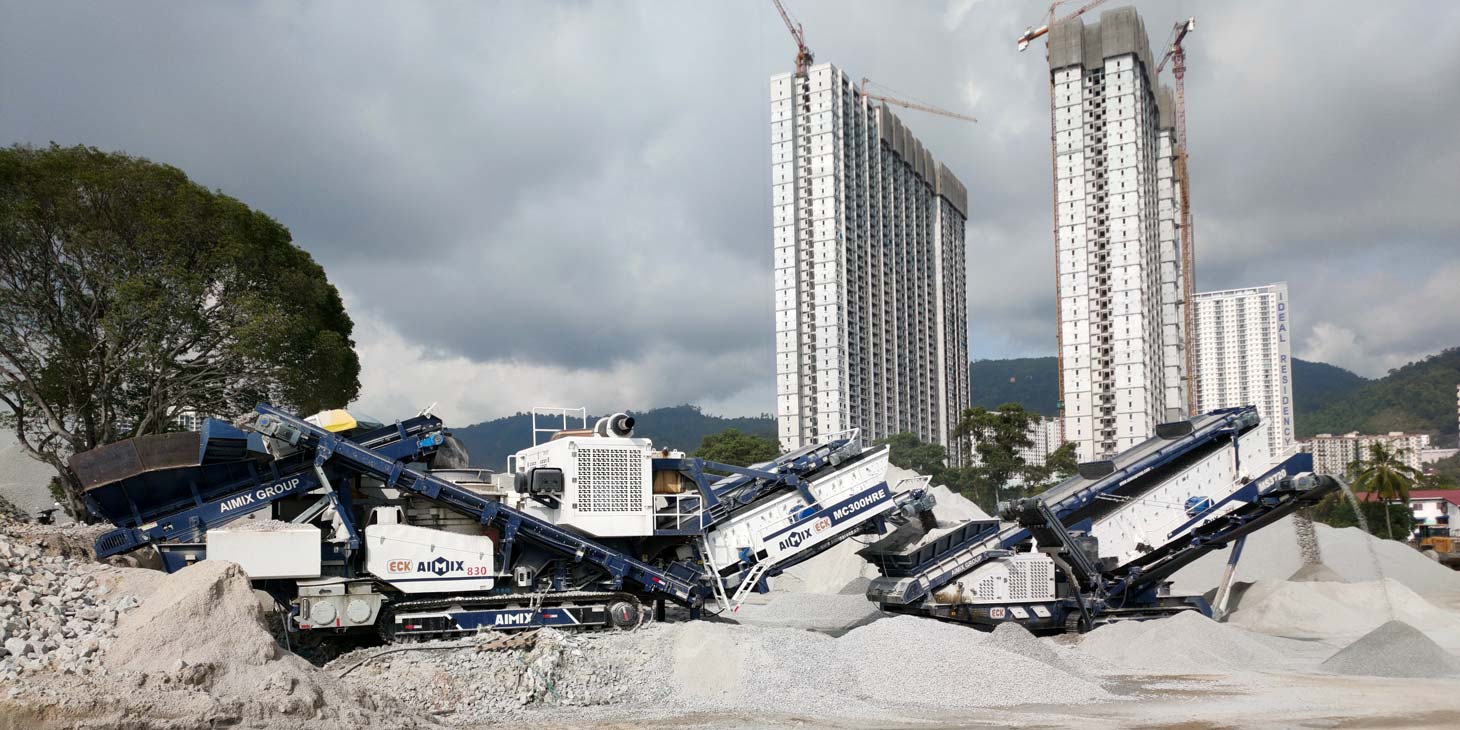
تدخل الشركات العالمية الرائدة في مجال تكسير وغربلة الصخور ، إلى جانب شركات التكنولوجيا البيئية، الأسواق الناشئة، وتعمل على تطوير التحسينات الخضراء والرقمية والذكية في جميع أنحاء الصناعة المحلية.
تعمل مبادرة الحزام والطريق على دفع قطاع التجميع العالمي من نظام مغلق ومعزول نحو الانفتاح والتعاون، مما يؤدي إلى رفع الكفاءة والاستدامة بشكل عام.
الاتجاهات المستقبلية: التخضير والرقمنة والتعاون العالمي
في ظل الزخم المستمر لمبادرة الحزام والطريق، يمر قطاع الرمل والركام العالمي بمرحلة تحول وتطوير محورية. وعلى مدار العقد المقبل، سيُسرّع قطاع الرمل والركام وتيرة التغيير في ثلاثة اتجاهات رئيسية: الإنتاج الأخضر، والتحديثات الذكية، وتعميق التعاون العالمي، مما يُسهم في بناء منظومة صناعية دولية أكثر استدامة وكفاءة وشمولاً. ولا يقتصر هذا التطور على ضمان بقاء قطاع الركام وقدرته التنافسية فحسب، بل يُسهم أيضاً في دعم التقدم المُنسّق في توفير البنية التحتية العالمية وحماية البيئة.
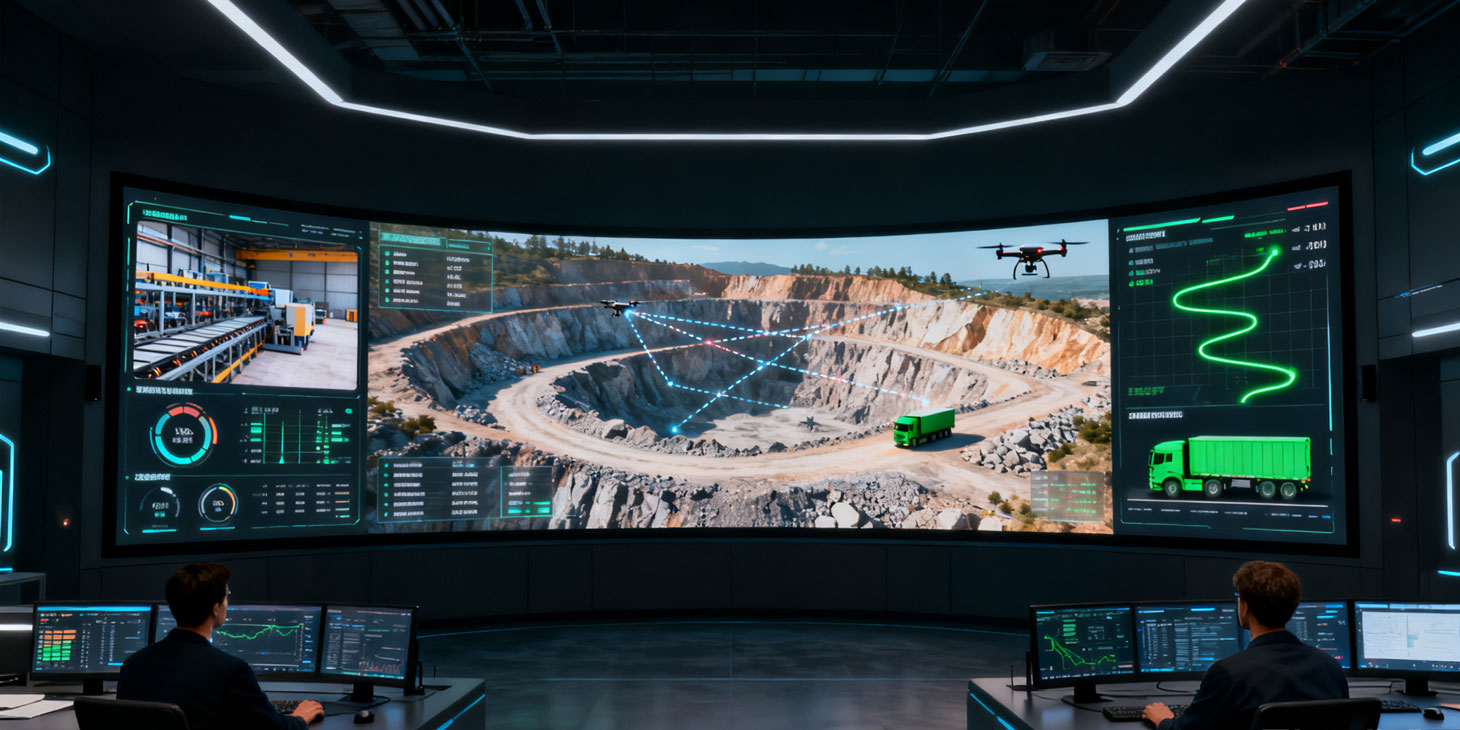
تسريع التنمية الخضراء والذكية والموحدة
- الدوافع التنظيمية:فرضت الأسواق الرئيسية، بما في ذلك الاتحاد الأوروبي وجنوب شرق آسيا وأفريقيا، متطلبات إلزامية: حدد الاتحاد الأوروبي سقف كثافة الكربون لإنتاج الكتل (لا يزيد عن 40 كجم من ثاني أكسيد الكربون لكل طن)؛ وتتطلب إندونيسيا معدلات إعادة تدوير مياه الصرف الصحي للمناجم أعلى من 85٪؛ وتفرض جنوب أفريقيا على المناجم تخصيص مناطق حماية بيئية.
- الابتكار التكنولوجي:يتبنى المشغلون بسرعة تقنيات منخفضة الكربون وأنظمة تدوير المياه وتقنيات الاستعادة البيئية.
- توحيد المعايير:تعمل الهيئات الدولية (على سبيل المثال المنظمة الدولية للمعايير) على تطوير معايير عالمية للمجموعات الخضراء وتسهيل الاعتراف المتبادل بالشهادات، مثل "العلامة الخضراء" للاتحاد الأوروبي و"منجم الثلاث نجوم" في الصين - لتسهيل التجارة عبر الحدود في المنتجات الكلية.
التحول الذكي: التقنيات الرقمية تُعيد تشكيل سلاسل الإنتاج والتوريد
- ذكاء الإنتاج:تستخدم المناجم الذكية النمذجة القائمة على الطائرات بدون طيار وشبكات الاستشعار لتحسين الاستخراج ومراقبة السلامة؛ وتعمل خطوط الإنتاج الذكية على ضبط المعلمات تلقائيًا لتحسين الإنتاج وجودة المنتج.
- الاستخبارات اللوجستية:تعمل أنظمة اللوجستيات الذكية على خفض معدلات التشغيل الفارغ؛ حيث تربط المنصات الرقمية سلسلة "من الحفرة إلى المصنع إلى الموقع" بأكملها لتمكين التنبؤ بالطلب وإدارة المخزون في الوقت الفعلي.
التعاون العالمي: تكامل الموارد والمصير المشترك
- التعاون في الموارد والتكنولوجيا:توفر البلدان الغنية بالموارد (مثل كازاخستان) الخام للأسواق حسب الطلب (مثل فيتنام) وتشارك في تطوير مراكز المعالجة عبر الحدود؛ وتصدر البلدان الرائدة في التكنولوجيا (مثل ألمانيا والصين) العمليات الخضراء والمعدات الذكية من خلال "مراكز نقل التكنولوجيا".
- مواءمة المعايير والقواعد:تعمل رابطة دول جنوب شرق آسيا على تعزيز التوحيد الإقليمي في معايير الجودة الكلية؛ ويعمل الاتحاد الأفريقي على دمج معايير التصنيف المحلية في النظام الدولي، ومعالجة اضطرابات الإمدادات الناجمة عن عدم التوافق بين المعايير عبر الحدود.
بفضل التكنولوجيات الخضراء والأدوات الذكية والتعاون العالمي، ستتمكن صناعة المواد الخام في المستقبل من توفير المواد المستدامة للبنية الأساسية لمبادرة الحزام والطريق بشكل موثوق، مع المساهمة في العمل المناخي وتضييق فجوات التنمية في جميع أنحاء العالم.
توصيات للمشاركين في صناعة الكتل العالمية
المستثمرون والمطورون
- التركيز على الإمكانات الإقليمية والامتثال الصارم ومراقبة المخاطر البيئية
- اختيار الهدفإعطاء الأولوية لممرات مبادرة الحزام والطريق من خلال الاستثمار المكثف في البنية التحتية - جنوب شرق آسيا (مثل العاصمة الإندونيسية الجديدة، وشبكات الطرق السريعة في فيتنام)، والشرق الأوسط (مثل نيوم السعودية)، وأفريقيا (مثل ممرات النقل العابرة للحدود). مواءمة توقيتات وآليات دخول السوق مع خطط التنمية الوطنية والطلب الكلي المتوقع.
- تعزيز التخفيف من المخاطر:جعل الشراكات المحلية (على سبيل المثال، المشاريع المشتركة مع شركات البلدان ذات الموارد)، والامتثال التنظيمي والمسؤولية البيئية معايير استثمارية أساسية للحد من المخاطر الناجمة عن التحولات السياسية والعقوبات البيئية والصراعات المجتمعية.
منتجو الكتل
- ترقية العمليات وسلاسل التوريد؛ والتكامل مع سلاسل المشاريع العالمية
- تحسين الجودة والكفاءة على جانب الإنتاج:التركيز على تعزيز الصديقة للبيئة وكفاءة عمليات الإنتاج، واستكشاف فرص التوريد عبر الحدود أو التعاون الإقليمي لتوسيع تغطية السوق.
- تعميق التعاون في سلسلة التوريد:إشراك مقاولي الهندسة والمشتريات والبناء والمستثمرين السياديين والمؤسسيين بشكل استباقي من خلال تأمين عقود توريد طويلة الأجل أو الاستثمار المشترك في مشاريع متكاملة من الحفرة إلى المصنع لدمجها في سلاسل توريد البنية التحتية الرئيسية واستقرار تدفق الطلبات والهوامش.
موردو المعدات والتكنولوجيا
- تلبية الطلب المتباين وتعزيز الخدمات المحلية
- التكيف الإقليمي للمنتجات والتكنولوجيا:تقديم حلول مصممة خصيصًا لتلبية الطلب المتزايد على المعدات عالية الكفاءة الموفرة للطاقة (الكهربائية) سحق النباتات(أنظمة الطاقة الشمسية) وتصميمات ذات تأثير منخفض على البيئة (منخفضة الضوضاء ومنخفضة الغبار).
- بناء القدرة على تقديم الخدمة المحليةتوفير نقل تقني (مثل التدريب على أنظمة التحكم الذكية، ودعم التشغيل والصيانة) وإنشاء شبكات خدمات محلية (مراكز ما بعد البيع ومستودعات قطع الغيار في الدول المصدرة). يُسهم هذا التواجد المحلي في تقليل عوائق تبني العملاء للمنتجات، وهو أمر بالغ الأهمية للاستحواذ على حصة سوقية ناشئة.
تُتيح مبادرة الحزام والطريق فرصة تاريخية لتطوير البنية التحتية، ومنصةً واسعةً لصناعة الركام العالمية لتحسين استغلال الموارد، وتعميق التعاون التقني، وتسريع التحول الأخضر. ويتعين على أصحاب المصلحة في هذا القطاع تكثيف الحوار، وتوطيد الشراكات، وتقاسم المسؤوليات لتحقيق مكاسب متبادلة، وبناء نموذج جديد منفتح، وأخضر، وفعال، وشامل لقطاع الرمل والركام العالمي.